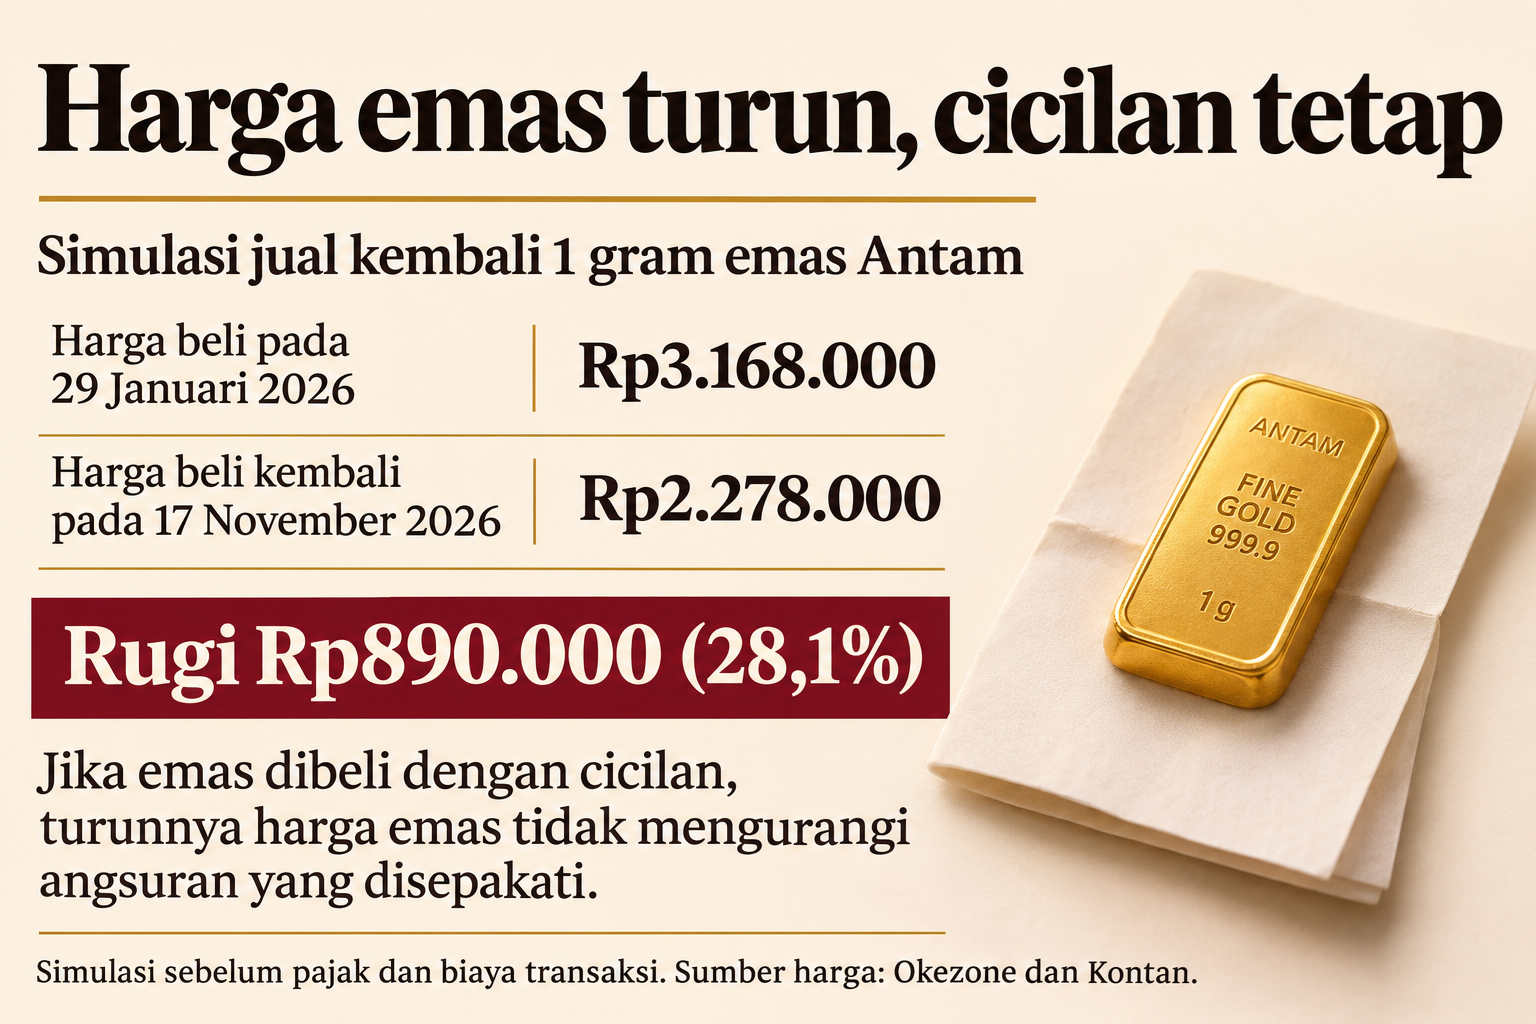
Pada Senin, 16 November 2026, harga emas dunia menyentuh US$3.830,74 per troy ons, terendah sejak awal Oktober 2025. Menurut analisis Reuters, harga itu sudah 31,5 persen di bawah rekor US$5.594,82 yang dicetak pada Januari, dan emas berada di jalur tahun terburuknya sejak 2015. Di dalam negeri, emas batangan Antam dijual Rp2.515.000 per gram pada 17 November, sekitar 20,6 persen di bawah puncaknya pada 29 Januari 2026 (Rp3.168.000; hitungan penulis). Harga beli kembalinya (buyback) hanya Rp2.278.000 (Kontan).
Kejatuhan ini menguji salah satu mesin pertumbuhan keuangan syariah. Pembiayaan emas Bank Syariah Indonesia (BSI), gabungan cicil emas dan gadai emas, tumbuh 80,5 persen dalam setahun menjadi Rp30,5 triliun per Juni 2026 (Kontan). Ketika harga berbalik, pertanyaan pentingnya bukan lagi apakah akadnya sah, melainkan siapa yang menanggung risiko harga, dan apakah pembagian itu adil.
A. Potret empiris
Reuters menyebut imbal hasil obligasi AS yang tinggi, dolar yang kuat, dan ekspektasi kenaikan bunga The Fed sebagai penekan utama harga emas. Di pasar ritel, besar kerugian bergantung pada waktu membeli dan pada selisih harga jual dan buyback Antam, yang pada 17 November mencapai Rp237.000 atau 9,4 persen dari harga jual (hitungan penulis). Hasilnya terlihat pada grafik: pembeli sejak November 2025 kini rugi bila menjual kembali, sedangkan pembeli dua tahun lalu masih untung besar.
Grafik (di dokumen asli): Pembeli sejak November 2025 rugi; pembeli di puncak rugi 28,1%. Untung/rugi bila 1 gram emas Antam dijual kembali pada 17 November 2026 (buyback Rp2.278.000), menurut tanggal beli; belum termasuk pajak dan biaya transaksi.
| Tanggal beli | Harga beli per gram | Untung/rugi |
|---|---|---|
| 19 Nov 2024 | Rp1.491.000 | +52,8% |
| 17 Nov 2025 | Rp2.351.000 | −3,1% |
| 29 Jan 2026 (puncak) | Rp3.168.000 | −28,1% |
| 17 Feb 2026 | Rp2.918.000 | −21,9% |
| 17 Mei 2026 | Rp2.769.000 | −17,7% |
| 17 Agu 2026 | Rp2.677.000 | −14,9% |
| 17 Okt 2026 | Rp2.572.000 | −11,4% |
| 17 Nov 2026 | Rp2.515.000 | −9,4% |
Data: Kontan Pusat Data (harga Logam Mulia 17 Nov 2026 dan harga beli tanggal 17 tiap bulan), Okezone (29 Jan 2026), detikFinance (19 Nov 2024); hitungan penulis.
Risiko yang sama dipikul lebih berat oleh nasabah yang membeli dengan utang atau berutang dengan jaminan emas (lihat tabel). Paling sedikit 55 persen saldo cicil emas BSI per Maret 2026 berasal dari kontrak yang dibuat dalam 12 bulan sebelumnya, ketika harga naik ke puncak (hitungan penulis: kenaikan saldo dibagi saldo akhir; ini batas bawah karena kontrak lama hanya bisa menyusut). Bank Muamalat menawarkan uang muka mulai nol persen dan tenor hingga 10 tahun. Dengan acuan harga Antam, nasabah yang mencicil sejak pertengahan Februari tanpa uang muka kini memiliki emas yang nilai jual kembalinya sekitar 22 persen di bawah harga beli, sementara kewajibannya tetap dalam rupiah.
| Indikator | Nilai | Periode | Sumber |
|---|---|---|---|
| Cicil emas BSI | Rp16,50 triliun (Mar 2025: Rp7,37 triliun; +123,9%) | Mar 2026 | Bareksa, dari Laporan 1Q26 BSI |
| Gadai emas BSI | Rp12,34 triliun (+77,3%) | Mar 2026 | Bareksa |
| Porsi bisnis emas dalam pembiayaan BSI | 8,78% (Mar 2025: 4,99%) | Mar 2026 | Bareksa |
| NPF bisnis emas BSI | 0,01% (cicil emas 0,00%) | Mar 2026 | Bareksa |
| Cicil + gadai emas BSI | Rp30,5 triliun (+80,5%) | Jun 2026 | Kontan |
| Solusi Emas Hijrah, Bank Muamalat | Rp1,9 triliun (>5 kali lipat); uang muka mulai 0%, tenor ≤10 tahun; NPF 0% | Agu 2026 | Kontan |
| Pinjaman industri pergadaian | Rp150,69 triliun (+34,93%); produk gadai 83,90% | Sep 2026 | OJK melalui Kontan |
| Pinjaman industri pergadaian (puncak) | Rp160,78 triliun (+50,73%) | Jul 2026 | OJK, SP 181 |
| Pinjaman pergadaian syariah | Rp24,10 triliun (+28,83%) | Sep 2026 | OJK melalui Kontan |
| Laba bersih industri pergadaian | Rp9,52 triliun (+67,12%); seluruh 2025: Rp8,80 triliun | Jan–Sep 2026 | OJK melalui Kontan |
| Tabungan emas Pegadaian | 15,75 ton (Rp35,04 triliun); 4,49 juta nasabah aktif | 31 Okt 2025 | Pegadaian melalui Metro TV |
Pertumbuhan dihitung tahunan. Penyaluran pergadaian sudah turun 6,3 persen dari Juli ke September (hitungan penulis). Penurunan ini bisa berasal dari pelunasan, lelang, atau taksiran yang mengecil; data publik belum cukup untuk memilahnya.
Tesis kajian ini: produk emas berbasis utang menggeser hampir seluruh risiko harga kepada rumah tangga, sementara lembaga keuangan terlindungi oleh agunan dan margin tetap. Penjelasan pesaingnya: ini koreksi wajar atas aset jangka panjang. Penjelasan pesaing didukung fakta bahwa pembeli lama masih untung dan NPF bisnis emas BSI nyaris nol. Namun, NPF rendah menunjukkan bank yang aman, bukan nasabah, dan data NPF itu (Maret 2026) mendahului kejatuhan Oktober–November. Data yang masih dibutuhkan: sebaran kontrak menurut harga beli, jumlah nasabah yang nilai emasnya di bawah sisa utang, serta volume lelang dan pengembalian kelebihan hasil lelang.
B. Analisis ekonomi syariah
Emas sebagai barang ribawi. Hadis ‘Ubadah bin ash-Shamit (Shahih Muslim 1587c) menggolongkan emas dan perak sebagai barang ribawi: bila jenis yang dipertukarkan berbeda, harganya bebas asalkan serah terima dilakukan tunai (yadan bi yadin).
Perbedaan yang menentukan. Fatwa DSN-MUI 77/2010 membolehkan jual beli emas tidak tunai, termasuk murabahah, selama emas tidak menjadi alat tukar resmi; harga tidak boleh naik saat jangka waktu diperpanjang, dan emas jaminan tidak boleh diperjualbelikan. Sebaliknya, Standar Syariah AAOIFI No. 57 mewajibkan serah terima dalam majelis akad ketika emas ditukar dengan mata uang (butir 3/2/1 dan 3/4) dan hanya membolehkan murabahah emas yang dibeli serta dijual tunai (5/1/1). Di Indonesia, Erwandi Tarmizi termasuk yang mengharamkan jual beli emas tidak tunai (Nurdiana). Dengan ukuran AAOIFI, cicil emas yang lazim di sini tidak memenuhi syarat.
Konsekuensinya jarang dibahas (analisis penulis): jika emas boleh dijual tangguh karena kini dianggap komoditas, emas juga harus diperlakukan sebagai komoditas berisiko. Cicilan tanpa uang muka berarti memberi rumah tangga posisi komoditas yang dibiayai utang.
Rahn dan biaya riil. Fatwa 25/2002 melarang biaya pemeliharaan ditentukan berdasarkan jumlah pinjaman dan menetapkan kelebihan hasil lelang sebagai milik penggadai. Fatwa 26/2002 mensyaratkan ongkos sebesar pengeluaran yang nyata-nyata diperlukan, sejalan dengan AAOIFI (5/4/2). Dalam praktik, Pegadaian mengenakan mu’nah sekitar 0,47–0,79 persen per 10 hari dari taksiran, dengan tarif yang dikategorikan menurut nominal pinjaman. Disetahunkan, itu sekitar 17–29 persen dari taksiran, sebanding dengan sewa modal gadai konvensionalnya, 1–1,2 persen per 15 hari atau sekitar 24–29 persen setahun dari pinjaman (hitungan penulis). Pendukung skema ini menekankan bahwa dasar hitungnya nilai barang; pengkritik menilai hasil ekonominya sama dengan bunga. Nisma dan Hasanah (2024) menemukan satu cabang BSI menetapkan ujrah berdasarkan nominal gadai. OJK belum mengatur tarif gadai dan baru menargetkan kajian tarif mu’nah pada 2026.
Kesenjangan aturan dan praktik. SE BI 14/16/DPbS (2012) mensyaratkan uang muka minimal 20 persen untuk emas batangan, saldo maksimal Rp150 juta, dan tenor 2–5 tahun. Produk dengan uang muka nol dan tenor 10 tahun berada di luar batas itu; status keberlakuan SE ini perlu dipastikan. Meilianingsih dkk. (2025) juga menemukan satu cabang BSI langsung menjual emas jaminan bila angsuran menunggak lebih dari sebulan. Saat harga jatuh, praktik seperti ini mengunci kerugian nasabah.
C. Solusi empiris
Tiga langkah berikut saling melengkapi; rinciannya ada di tabel.
1. Masa tenggang dan transparansi lelang (jangka pendek). OJK meminta Pegadaian, bank syariah, dan perusahaan gadai menunda lelang emas sedikitnya 30 hari setelah taksiran jatuh di bawah sisa pinjaman, menawarkan perpanjangan atau angsuran tanpa kenaikan tarif, dan melaporkan data lelang bulanan, termasuk kelebihan hasil lelang yang dikembalikan. Untuk cicil emas, restrukturisasi dilakukan tanpa menaikkan harga jual (Fatwa 77/2010), dan agunan tidak dijual hanya karena tunggakan sebulan.
2. Batas kehati-hatian dan tarif berbasis biaya (struktural). OJK menegaskan kembali uang muka minimal 20 persen dan tenor maksimal 5 tahun untuk cicil emas, mewajibkan simulasi penurunan harga 30 persen dan besaran spread dalam ringkasan produk, serta memakai kajian tarif mu’nah 2026 untuk menetapkan batas tarif yang terkait biaya penyimpanan. Studi atas 119 negara menemukan kebijakan makroprudensial berkaitan dengan pertumbuhan kredit rumah tangga yang lebih rendah, tetapi kurang efektif saat siklus turun (Cerutti, Claessens & Laeven, 2017); buktinya berasal dari kredit secara umum, bukan khusus emas. Jadi, langkah ini mencegah gelembung berikutnya, bukan menolong kontrak yang sudah merugi. Malaysia, Filipina, dan Vietnam sudah membatasi bunga gadai (OJK melalui Kontan).
3. Dari utang ke kepemilikan bertahap dan pembiayaan produktif (struktural). Lembaga bulion menawarkan tabungan emas berjadwal, yaitu pembelian tunai rutin atas emas yang teralokasi dan diaudit sesuai AAOIFI (3/4), sebagai alternatif utama cicil emas. Emas simpanan disalurkan ke perajin dan UMKM dengan musyarakah, mudharabah, atau wakalah bil istitsmar, akad yang dipetakan Fatwa 166/2026 untuk pembiayaan emas produktif (detik). Ruangnya lebar: pinjaman modal kerja emas Pegadaian baru 370 kg, atau 2,35 persen dari saldo tabungan emasnya (Oktober 2025; hitungan penulis). Namun, India mengumpulkan 31.164 kg emas hingga November 2024, lalu menghentikan deposito jangka menengah dan panjangnya pada Maret 2025 setelah evaluasi kinerja (Tribune India). Konteksnya berbeda, tetapi pelajarannya jelas: memobilisasi emas rumah tangga tidak murah.
| Solusi | Pelaksana dan tahap pertama | Biaya atau skala | Indikator keberhasilan | Tingkat bukti | Risiko utama |
|---|---|---|---|---|---|
| 1. Masa tenggang dan transparansi lelang (≤3 bulan) | OJK, Pegadaian, bank syariah, perusahaan gadai; surat permintaan data per Desember 2026 | Administratif; nilai mu’nah yang tertunda belum dapat diperkirakan karena data lelang belum dipublikasikan | Laporan lelang pertama terbit paling lambat Februari 2027; 100% kelebihan hasil lelang kembali ke nasabah | Menjanjikan: dasar fatwanya ada, dampaknya belum diukur | Kerugian bertambah bila harga terus turun; moral hazard |
| 2. Batas kehati-hatian dan tarif berbasis biaya | OJK (perbankan syariah dan PVML) bersama DSN-MUI; rancangan aturan untuk konsultasi publik pada kuartal I 2027 | Pertumbuhan pembiayaan emas melambat; biaya kepatuhan rendah | 100% kontrak cicil emas baru ber-DP ≥20% dan tenor ≤5 tahun dalam 12 bulan; tarif mu’nah diumumkan dalam persen per tahun | Terbukti untuk menahan pertumbuhan kredit; menjanjikan untuk produk emas | Nasabah pindah ke gadai ilegal; OJK mencatat 184 pelaku belum berizin per Juni 2026 (Kontan) |
| 3. Tabungan emas berjadwal dan pembiayaan emas produktif | Bank emas (BSI, Pegadaian) dan OJK; uji coba di 1–2 lembaga pada 2027 | Biaya kustodi, audit, dan asuransi; basis awal 15,75 ton tabungan emas Pegadaian | Pinjaman emas produktif naik dari 370 kg menjadi ≥1 ton dalam dua tahun (target penulis); porsi akumulasi emas tanpa utang (data dasar belum ada) | Masih gagasan untuk Indonesia; bukti India campuran | Nasabah tetap menanggung risiko harga meski tanpa utang; risiko usaha perajin saat harga turun |
D. Refleksi filosofis
Ibn Khaldun menulis bahwa segala sesuatu tunduk pada fluktuasi pasar, kecuali emas dan perak, yang menjadi dasar laba, harta, dan simpanan (Muqaddimah, terjemahan Rosenthal, h. 313, sebagaimana dikutip Islahi). Pandangan itu lahir ketika emas adalah uang, ukuran nilai bagi barang lain. Kini emas diukur dengan rupiah dan dolar, dan nilainya turun hampir sepertiga dalam sepuluh bulan. DSN-MUI sendiri membolehkan emas dicicil karena emas tidak lagi menjadi uang; konsekuensinya, emas adalah komoditas berisiko.
Namun, bahasa pasar masih bahasa lama. Direktur Utama BSI pada 2025 menyebut emas memberi masyarakat “investasi yang aman” (Kontan). Riset tidak mendukung janji itu untuk horizon rumah tangga: emas adalah lindung nilai inflasi yang buruk untuk horizon hingga 20 tahun (Erb & Harvey, 2013), dan perannya sebagai tempat berlindung hanya bertahan sekitar 15 hari bursa setelah guncangan ekstrem (Baur & Lucey).
Al-Qur’an mengecam penimbunan emas dan perak yang tidak dinafkahkan di jalan Allah (QS at-Taubah 9: 34–35), dan Ibn Umar menjelaskan bahwa harta yang zakatnya ditunaikan bukan kanz (Shahih al-Bukhari 1404). Jadi, memegang emas tidak salah. Yang bermasalah adalah menjualnya sebagai janji aman yang dibiayai utang, sementara emas itu diam di brankas. Al-Qur’an juga menghendaki harta tidak hanya beredar di antara orang kaya (QS al-Hasyr 59: 7).
Di sini ketiga solusi bertemu dengan tujuan menjaga harta (hifzh al-mal) dalam maqashid syariah: keadilan saat krisis (solusi 1), kejujuran tentang risiko (solusi 2), serta sirkulasi melalui kepemilikan tanpa utang dan pembiayaan produktif (solusi 3).
Penutup
Kejatuhan harga emas 2026 tidak membatalkan keabsahan akad emas syariah, tetapi memperlihatkan siapa yang menanggung risikonya. Produk yang tumbuh paling cepat justru paling banyak memindahkan risiko harga kepada rumah tangga, sementara lembaga keuangan terlindungi agunan, margin, dan tarif. Agenda yang masih terbuka: jika DSN-MUI berpendapat emas bukan lagi uang, apakah produk emas syariah perlu diatur sebagai produk komoditas berisiko, dengan batas utang, uji tekanan harga, dan tarif berbasis biaya riil, alih-alih dipasarkan sebagai simpanan yang aman?
Referensi
Data, regulasi, dan rilis resmi
- OJK. Siaran Pers SP 181/OJK/DKPU/IX/2026, 30 September 2026 (data pergadaian Juli 2026).
- Bank Indonesia. SE BI No. 14/16/DPbS tentang Produk Pembiayaan Kepemilikan Emas bagi Bank Syariah dan UUS, berlaku 31 Mei 2012 (arsip OJK).
- Pegadaian. Gadai Emas di Pegadaian Syariah, 17 Agustus 2025; Mu’nah: Kenali Jenis dan Penerapannya, 25 Agustus 2024.
Rujukan syariah
- QS at-Taubah 9: 34–35 dan QS al-Hasyr 59: 7, quran.com.
- Shahih Muslim 1587c, dari ‘Ubadah bin ash-Shamit; Shahih al-Bukhari 1404, dari Khalid bin Aslam tentang Ibn Umar.
- Fatwa DSN-MUI No. 77/DSN-MUI/V/2010 tentang Jual Beli Emas secara Tidak Tunai, 3 Juni 2010.
- Fatwa DSN-MUI No. 25/DSN-MUI/III/2002 tentang Rahn, 26 Juni 2002.
- Fatwa DSN-MUI No. 26/DSN-MUI/III/2002 tentang Rahn Emas, 28 Maret 2002.
- Fatwa DSN-MUI No. 166/DSN-MUI/II/2026 tentang Kegiatan Usaha Bulion, 11 Februari 2026, melalui Kontan dan detik.
- AAOIFI. Shari’ah Standard No. 57: Gold and Its Trading Controls, butir 3/2/1, 3/4, 5/1/1, 5/4/2.
Kajian
- Cerutti, E., Claessens, S., & Laeven, L. (2017). The use and effectiveness of macroprudential policies: New evidence. Journal of Financial Stability, 28, 203–224.
- Erb, C. B., & Harvey, C. R. (2013). The Golden Dilemma. Financial Analysts Journal, 69(4), 10–42.
- Baur, D. G., & Lucey, B. M. (2007). Is Gold a Hedge or a Safe Haven? IIIS Discussion Paper 198; versi jurnal: The Financial Review, 45(2), 2010, 217–229.
- Islahi, A. A. (2006). Monetary thought of the sixteenth century Muslim scholars. MPRA Paper No. 18346 (mengutip Muqaddimah, terjemahan Rosenthal, 1967, h. 313).
- Nisma, A., & Hasanah, U. (2024). Hukum Penetapan Biaya Penyimpanan Emas dalam Akad Rahn Perspektif Fatwa DSN-MUI Nomor 25/III/2002. Legal Standing, 8(1).
- Meilianingsih, F., Fateh, M., & Zain, N. F. M. (2025). Implementasi Fatwa DSN-MUI dalam Jual Beli Emas secara Tidak Tunai di Bank Syariah Indonesia. El Hisbah, 5(1).
- Nurdiana, D. Analisis Jual-Beli Emas secara Tidak Tunai: Studi Komparatif Fatwa DSN-MUI No. 77/2010 dan Pemikiran Erwandi Tarmizi. IAIN Surakarta.
Berita (konteks dan data melalui media)
- Reuters melalui Kitco, 16 November 2026.
- Harga Antam: Kontan Pusat Data (17 November 2026), Okezone (29 Januari 2026), detikFinance (19 November 2024).
- BSI: Kontan (29 Juli 2026), Bareksa (25 Juni 2026), Kontan (8 Oktober 2025).
- Bank Muamalat: Kontan, 16 Oktober 2026.
- Pergadaian: Kontan, 5 November 2026, 8 November 2026, 16 November 2026, 5 September 2026, 10 Juni 2026.
- Pegadaian melalui Metro TV (data 31 Oktober 2025).
- Skema Monetisasi Emas India: Tribune India, Maret 2025.