Pembuka
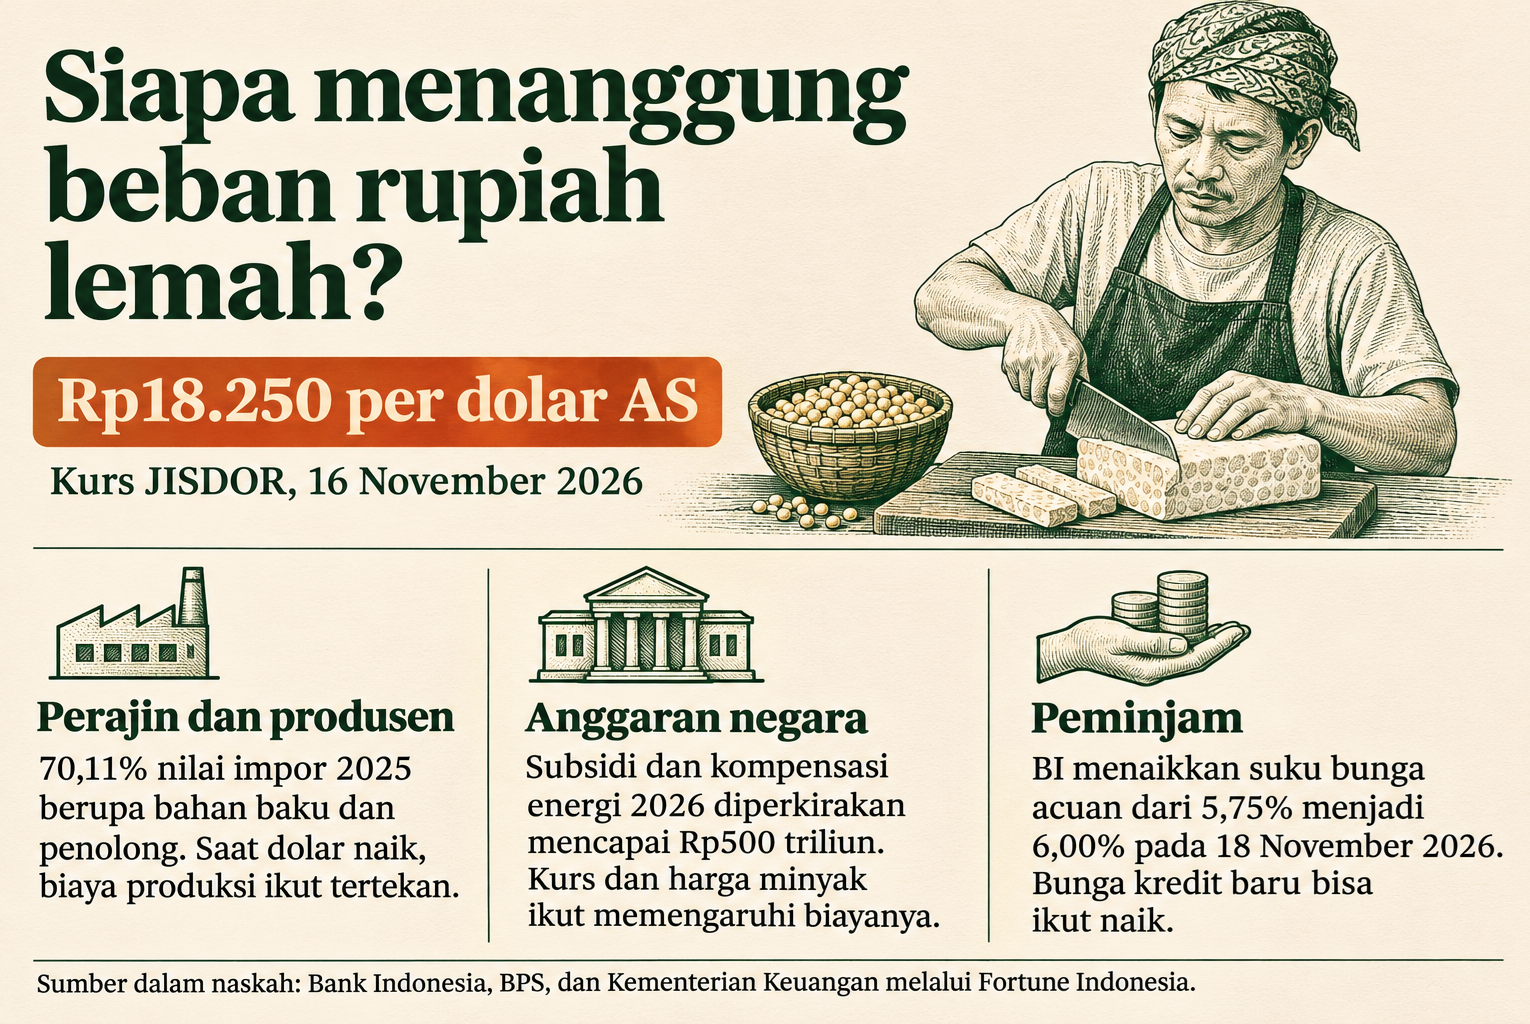
Senin, 16 November 2026, kurs JISDOR Bank Indonesia berhenti di Rp18.250 per dolar AS. Di pasar spot, rupiah ditutup Rp18.268 dan sempat menyentuh Rp18.288, terlemah sepanjang sejarah. Sejak awal tahun, rupiah sudah melemah sekitar 9 persen. Dua hari kemudian, Bank Indonesia (BI) menaikkan BI-Rate 25 basis poin menjadi 6,00 persen, kenaikan pertama setelah empat bulan bertahan di 5,75 persen dan di luar perkiraan sebagian besar ekonom.
Berbeda dengan artikel 15 November yang membahas risiko kurs per transaksi, artikel ini menelusuri dampak makronya dan siapa yang akhirnya membayar.
Tesis: Dampak rupiah di kisaran Rp18.250 sejauh ini belum terlihat besar pada inflasi inti, tetapi bebannya berpindah ke tiga tempat: biaya bahan baku impor, APBN (subsidi energi dan utang valas), serta suku bunga yang naik bagi seluruh peminjam. Penjelasan pesaing: pelemahan ini terutama mencerminkan keraguan pasar terhadap fiskal dan politik dalam negeri, bukan sekadar dolar yang menguat. Kedua penjelasan diuji di bagian A.
A. Potret empiris
| Indikator | Nilai | Periode | Sumber |
|---|---|---|---|
| Kurs JISDOR | Rp18.250/USD | 16 Nov 2026 | Kontan |
| Pelemahan sejak awal tahun | 8,64% | hingga 16 Nov 2026 | Bloomberg Technoz |
| Pelemahan periode sama tahun lalu | 3,44% | 1 Jan–14 Nov 2025 | Bisnis.com |
| BI-Rate | 6,00% (naik 25 bps) | RDG 17–18 Nov 2026 | BI |
| Inflasi umum / inti / pangan bergejolak | 3,23% / 2,56% / 5,81% (yoy) | Okt 2026 | BI |
| Porsi bahan baku/penolong dalam impor | 70,11% | 2025 | BPS |
| ULN total / pemerintah / swasta | US$458,9 / 220,2 / 196,3 miliar | Tw III 2026 | BI |
| Subsidi dan kompensasi energi | Rp338 T (APBN) → Rp500 T (outlook) | 2026 | Kemenkeu melalui Fortune IDN |
| Modal asing: SRBI / SBN / saham | +Rp182,4 T / +Rp43 T / −Rp97 T | YtD hingga 11 Nov 2026 | Kemenkeu melalui KabarBursa |
Saluran 1: harga dan biaya produksi. Sekitar 70 persen impor Indonesia pada 2025 adalah bahan baku dan penolong, sehingga pelemahan rupiah pertama-tama menaikkan biaya pabrik, bukan harga barang konsumsi impor. Contoh paling dekat dengan dapur rumah tangga adalah kedelai, yang sekitar 95 persen kebutuhannya diimpor. Sejak Mei 2026, sebagian perajin tahu-tempe di Semarang mengecilkan ukuran produk agar harga tetap terjangkau, di tengah naiknya harga kedelai dan plastik. Namun inflasi inti Oktober justru turun ke 2,56 persen. Ini sejalan dengan kajian Widarjono dkk. (2023) bahwa depresiasi di Indonesia tidak diteruskan penuh ke harga konsumen. Penjelasan yang mungkin (analisis penulis): produsen menyerap kenaikan biaya lewat margin dan ukuran produk, sehingga beban tidak tercatat sebagai inflasi tetapi sebagai laba usaha kecil yang menipis. Untuk menguji ini dibutuhkan data Indeks Harga Produsen dan margin UMKM, yang belum saya peroleh.
Saluran 2: APBN. Menurut sensitivitas makro RAPBN 2026 yang dikutip Kontan, setiap pelemahan Rp100 dari asumsi Rp16.500 menambah defisit sekitar Rp0,8 triliun. Dengan rata-rata kurs Januari–Oktober sekitar Rp17.508 (dipakai Kemenkeu dalam menghitung ICP), tambahan defisit akibat kurs hanya sekitar Rp8 triliun (hitungan penulis). Bandingkan dengan harga minyak: rata-rata ICP US$93 per barel, jauh di atas asumsi US$70, dan subsidi serta kompensasi energi naik dari Rp338 triliun menjadi Rp500 triliun. Artinya, di sisi fiskal rupiah lebih berperan sebagai pengganda harga minyak daripada sumber tekanan utama. Beban yang lebih berat adalah bunga utang: dari defisit Rp379,3 triliun dan surplus keseimbangan primer Rp114,8 triliun per Oktober, pembayaran bunga Januari–Oktober sekitar Rp494 triliun (hitungan penulis).
Saluran 3: utang valas dan suku bunga. Dengan ULN US$458,9 miliar, setiap pelemahan Rp100 menambah nilai rupiah utang itu sekitar Rp46 triliun. Dari akhir September (JISDOR Rp17.877) ke Rp18.250, tambahannya sekitar Rp171 triliun (hitungan penulis). Pemerintah relatif aman karena seluruh ULN-nya berjangka panjang. Risiko lebih besar ada pada swasta: sekitar 23 persen ULN swasta berjangka pendek (hitungan penulis). Sementara itu, kenaikan BI-Rate berlaku bagi semua peminjam, termasuk yang tidak pernah menyentuh dolar.
Akar masalah dan penjelasan pesaing. Faktor eksternal jelas ada: ekspektasi kenaikan bunga The Fed dan indeks dolar yang naik lima sesi beruntun hingga 16 November. Namun, rupiah melemah sekitar 9 persen sepanjang 2026, hampir tiga kali lipat pelemahan pada periode yang sama tahun lalu, dan tertinggal dari mata uang kawasan. Modal asing keluar dari saham Rp97 triliun, sementara arus masuk terbesar justru ke SRBI, instrumen jangka pendek BI berimbal hasil tinggi. Kesimpulan sementara (analisis penulis): dolar yang kuat menjelaskan arah, tetapi selisih rupiah terhadap kawasan adalah premi risiko domestik. Untuk memastikannya dibutuhkan dekomposisi kurs terhadap keranjang mata uang kawasan dan data CDS lima tahun.
B. Analisis ekonomi syariah
Krisis alami dan krisis buatan manusia. Al-Maqrizi (w. 1442) dalam Ighatsat al-Ummah bi Kasyf al-Ghummah membedakan kenaikan harga karena sebab alami dan karena kesalahan manusia, termasuk pencetakan fulus (uang tembaga) tanpa kendali. Menurut kajian Islahi (2013), ia menganggap rusaknya sistem moneter sebagai sebab terpenting krisis Mesir saat itu. Ibnu Taimiyah, sebagaimana dikaji Kuluç (2021) dari Majmu’ al-Fatawa, menyebut penguasa yang menurunkan mutu mata uang telah berbuat zalim kepada rakyat. Batas analoginya jelas: keduanya membahas koin logam yang dikurangi kadarnya, sedangkan rupiah melemah di pasar valas dengan inflasi 3,23 persen. Yang bisa dipinjam adalah prinsipnya: menjaga nilai alat tukar adalah amanah penguasa.
Utang valas: siapa menanggung kurs. QS Al-Baqarah [2]: 279 menegaskan kreditur berhak atas pokok hartanya, “tidak menzalimi dan tidak dizalimi”. Akademi Fikih Islam Internasional OKI dalam Resolusi 42 (4/5) tahun 1988 menetapkan bahwa utang dibayar dalam mata uang yang sama dan tidak boleh dikaitkan dengan tingkat harga. Resolusi 231 (2/24) tahun 2019 hanya membuka penyesuaian nilai saat terjadi hiperinflasi, itu pun lewat kesepakatan setelah utang terjadi. Pelemahan 9 persen jauh dari hiperinflasi, sehingga aturan umum berlaku: debitur dolar menanggung penuh risiko kurs. Bagi negara, debitur itu pada akhirnya adalah pembayar pajak.
Perbedaan pendapat yang berpengaruh. Standar Syariah AAOIFI No. 1 melarang kontrak forward valas meskipun untuk lindung nilai, serta melarang janji dua pihak yang mengikat; yang dibolehkan adalah janji sepihak. Fatwa DSN-MUI 96/2015 lebih longgar. Perbedaan ini menentukan seberapa luas lembaga syariah boleh memakai insentif lindung nilai BI berbasis DNDF, yang sejak Juni 2026 sudah menghimpun sekitar US$14,1 miliar.
Kesenjangan praktik. Arus masuk modal asing terbesar tahun ini, Rp182,4 triliun, mengalir ke SRBI, sekuritas jangka pendek berbasis bunga. Artinya, stabilitas rupiah sebagian dibeli dengan imbal hasil yang ditanggung bank sentral. Label syariah juga tidak menghapus risiko kurs: BI mencatat arus masuk triwulan IV antara lain berasal dari sukuk global, yang tetap harus dilunasi dalam dolar.
C. Solusi empiris
Solusi 1 (jangka pendek): transaksi mata uang lokal untuk importir bahan baku. Skema Local Currency Transaction (LCT) memungkinkan importir membayar pemasok di tujuh negara mitra, terutama Tiongkok, tanpa melewati dolar. Akadnya adalah al-sharf tunai, yang paling aman dari sisi syariah karena tidak memerlukan kontrak forward. Nilai LCT Januari–September 2026 mencapai US$52,6 miliar, dua kali lipat total 2025 (US$25,7 miliar). Tingkat bukti: Menjanjikan. Volumenya terbukti tumbuh, tetapi belum ada kajian yang mengukur seberapa besar LCT menahan permintaan dolar. Keterbatasannya nyata: kedelai, yang sebagian besar datang dari Amerika Serikat, tidak terjangkau skema ini, dan risiko kurs berpindah ke yuan atau yen.
Solusi 2 (jangka pendek): murabahah kedelai lewat koperasi perajin. Bank syariah membeli kedelai dalam jumlah besar, lalu menjualnya kepada koperasi perajin tahu-tempe dengan harga dan margin yang dikunci di awal (murabahah). Risiko kurs berpindah dari perajin kecil ke bank, yang punya akses ke instrumen lindung nilai BI. Tingkat bukti: Masih gagasan. Saya belum menemukan contoh penerapannya untuk kedelai. Murabahah hanya mengunci harga untuk barang yang sudah dibeli bank, sehingga perlindungannya berlaku per angkatan, bukan untuk pembelian berikutnya.
Solusi 3 (struktural): memindahkan pembiayaan dari modal jangka pendek ke sukuk rupiah domestik. Pemerintah memperbesar porsi Surat Berharga Syariah Negara (SBSN) rupiah yang dipegang investor dalam negeri, dan mengurangi ketergantungan pada utang valas. Ini sejalan dengan rekomendasi Resolusi OKI 115 untuk menghindari pembiayaan defisit yang inflatoir dan pinjaman ribawi. Minat domestik terbukti ada: Sukuk Ritel SR025 terjual Rp29,77 triliun dengan 93.548 investor, jumlah investor terbanyak dalam sejarah SBSN ritel. Tingkat bukti: Menjanjikan. Risikonya, imbalan SR025 sebesar 6,8–6,9 persen adalah biaya APBN, dana rumah tangga bisa tersedot dari kredit produktif, dan sukuk ijarah berimbal tetap masih dikritik terlalu mirip obligasi.
| Solusi | Pelaksana | Tahap pertama | Biaya atau skala | Indikator keberhasilan |
|---|---|---|---|---|
| 1. LCT bahan baku | BI, bank ACCD termasuk bank syariah, Kemendag | Dalam 3 bulan, petakan importir bahan baku dari tujuh negara mitra dan tawarkan LCT | Memakai infrastruktur yang ada; biaya tambahan belum diketahui | Porsi impor bahan baku dari negara mitra yang dibayar lewat LCT. Angka dasar belum dipublikasikan, perlu diminta ke BI |
| 2. Murabahah kedelai | Bank syariah, Kopti, Kemenkop | Uji coba di 3 koperasi dalam 3 bulan | Belum ada perkiraan; perlu data volume kedelai per Kopti | Harga kedelai di tingkat perajin peserta bergerak tidak lebih dari ±5% selama 3 bulan (target usulan penulis) |
| 3. Sukuk rupiah domestik | Kemenkeu (DJPPR), OJK, BI | Masukkan uji ketahanan kurs dalam Nota Keuangan 2028 | SBSN ritel 2026 sekitar Rp69,9 triliun (SR024, ST016, SR025; hitungan penulis) | ULN pemerintah tidak naik dari US$220,2 miliar (Tw III 2026) sementara SBSN ritel naik di atas Rp100 triliun per tahun (target usulan penulis) |
Bukti dari negara lain belum saya periksa, jadi besaran dampaknya bagi Indonesia belum bisa diasumsikan.
D. Refleksi filosofis
Ekonomi arus utama punya argumen kuat untuk kurs mengambang: pelemahan menyerap guncangan, dan kajian IMF (2019) memperkirakan depresiasi 10 persen bisa menaikkan ekspor neto barang hingga 1,6 persen PDB. Asumsinya, risiko kurs mengalir ke pihak yang paling sanggup menanggungnya. Di lapangan, eksportir komoditas dan pemegang SRBI cenderung diuntungkan (analisis penulis), sementara perajin tahu, pembayar pajak, dan peminjam rupiah menanggung biaya tanpa alat untuk melindungi diri.
Fikih punya kaidah yang tepat untuk ketimpangan ini. Majallah al-Ahkam al-‘Adliyyah pasal 87 menyatakan al-ghurm bi al-ghunm: siapa yang menikmati manfaat sesuatu harus ikut memikul bebannya. Pasal 88 menambahkan bahwa beban sebanding dengan manfaat. Pertanyaannya lalu bukan apakah rupiah harus kuat atau lemah, tetapi apakah keuntungan dan kerugian dari gerak kurs dibagi secara adil (‘adl). Dalam kerangka maqashid, menjaga harta (hifz al-mal) juga berarti menjaga nilai mata uang, harta bersama setiap penyimpan rupiah.
Pembedaan Al-Maqrizi antara sebab alami dan sebab buatan manusia menambahkan dimensi tanggung jawab. Penguatan dolar mungkin di luar kendali kita, tetapi premi risiko domestik adalah hasil pilihan kebijakan. Bagian yang kedua inilah yang menjadi amanah negara.
Ketiga solusi di bagian C menerapkan kaidah yang sama. LCT mengurangi ketergantungan pada satu ukuran nilai asing. Murabahah kedelai menempatkan risiko pada bank yang memperoleh margin, bukan pada perajin yang tidak memperoleh apa-apa dari gejolak kurs. Sukuk rupiah domestik membuat penabung dalam negeri yang menerima imbalan juga ikut menanggung risiko ekonomi negaranya sendiri.
Penutup
Rupiah di kisaran Rp18.250 belum memicu lonjakan inflasi, tetapi bebannya tidak hilang. Beban itu berpindah ke margin usaha kecil, ke pembayaran bunga dan subsidi energi dalam APBN, dan ke suku bunga yang kini 6 persen. Dolar menjelaskan arahnya, tetapi ketertinggalan dari kawasan menandakan pekerjaan rumah domestik. Kerangka syariah tidak menawarkan kurs yang kebal guncangan. Yang ditawarkannya adalah ukuran keadilan: siapa yang menikmati manfaat, dialah yang ikut menanggung beban.
Agenda terbuka: Berapa bagian pelemahan 9 persen ini yang benar-benar merupakan premi risiko domestik, dan berapa biaya yang dibayar bank sentral untuk menarik Rp182,4 triliun modal asing ke SRBI?